


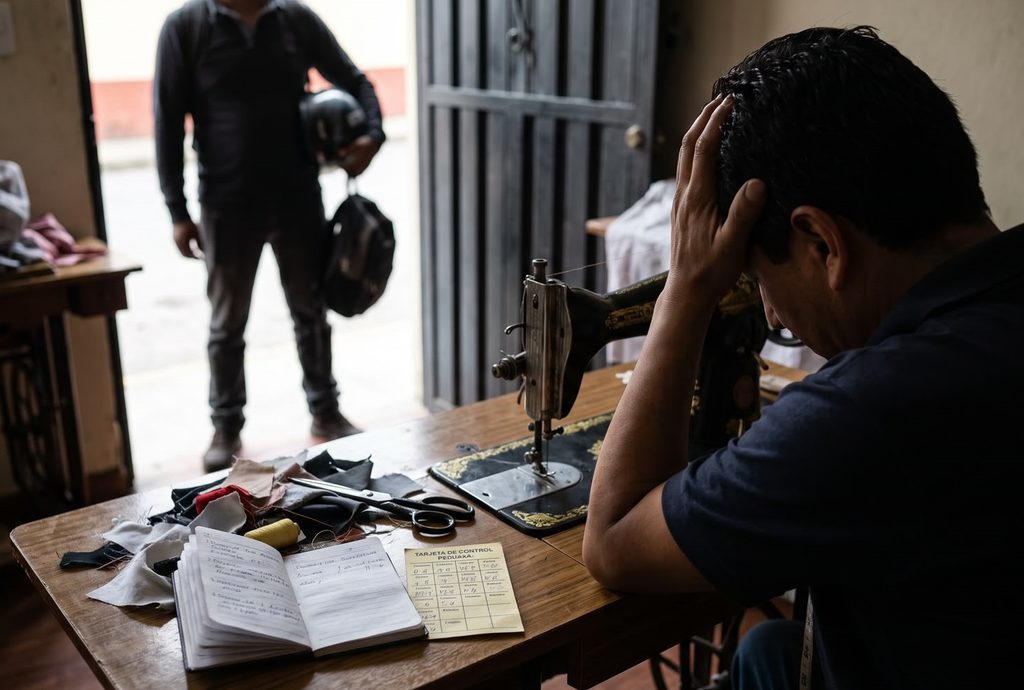
Más de 570.000 microempresarios ecuatorianos recurrirían al denominado chulco para financiar sus negocios y pagarían aproximadamente USD 2.486 millones anuales únicamente en intereses.
La cifra, equivalente a casi USD 2.500 millones, proviene de un estudio económico publicado en octubre de 2026, que advierte sobre el elevado costo de la exclusión financiera y sus posibles conexiones con mercados ilícitos, en un país donde la Fiscalía General del Estado contabilizó 1.933 noticias del delito relacionadas con usura entre 2019 y 2025.
La investigación, titulada Del chulco al crédito productivo: una aproximación al sobrecosto de la exclusión financiera en la microempresa ecuatoriana, fue desarrollada por David Castellanos, economista y catedrático de la Universidad Andina Simón Bolívar.
Su importancia radica en que intenta cuantificar cuánto dinero pierden los pequeños negocios por recurrir al financiamiento informal y cómo esos recursos, destinados al pago de intereses, dejan de utilizarse para adquirir mercadería, sostener operaciones o ampliar emprendimientos.
De acuerdo con el análisis, Ecuador tendría alrededor de 3,5 millones de microempresas y emprendimientos, entre registrados y no registrados. De ese universo, aproximadamente 1,6 millones estarían fuera del sistema financiero formal, lo que representa cerca del 46% del total estimado.
A su vez, más de 570.000 acudirían a prestamistas informales, una cantidad equivalente a alrededor del 16% de los negocios considerados en el ejercicio económico. Las cifras corresponden a estimaciones elaboradas mediante información disponible, supuestos y cálculos agregados, no a un registro individual de deudores.
El estudio identifica entre las posibles causas de esta situación las restricciones de acceso al crédito, particularmente para emprendimientos considerados de mayor riesgo.
También examina los efectos de los techos a las tasas de interés activas vigentes en Ecuador, que, según el análisis, podrían limitar la disposición de las entidades financieras reguladas para financiar a determinados segmentos. Esta combinación dejaría a miles de comerciantes y trabajadores por cuenta propia expuestos a préstamos con condiciones desfavorables.
Las características de este mercado muestran una fuerte dependencia del financiamiento de corto plazo. Una investigación anterior, retomada por Castellanos, encontró que el 71,8% de los préstamos analizados correspondía a montos inferiores a USD 500, mientras que el 41,3% debía cancelarse en un período de 30 días o menos. Además, seis de cada diez personas trabajaban diariamente para cumplir sus obligaciones con el prestamista, una dinámica que presiona los ingresos obtenidos por pequeños establecimientos comerciales.
Las tasas de interés constituyen uno de los aspectos más críticos. Una investigación de 2021 documentó operaciones de crédito informal con costos equivalentes de hasta 1.238% anual, asociados a referencias de aproximadamente 3,44% diario y 103% mensual.
Para calcular el impacto económico nacional, Castellanos utilizó una tasa anual de referencia del 120%, considerablemente inferior a esos valores extremos. Incluso bajo ese escenario, el costo estimado para los microempresarios alcanzaría los USD 2.486 millones anuales en intereses.
La magnitud de esta cifra adquiere relevancia por el peso que tiene la microempresa en la economía ecuatoriana. El estudio estima que las ventas del sector equivaldrían, en términos de escala, a entre el 42,4% y el 58,1% del consumo final de los hogares.
Aunque esta comparación no representa su participación en el producto interno bruto, permite dimensionar el movimiento económico de los pequeños negocios y el impacto potencial de destinar una parte importante de sus ingresos al servicio de deudas informales.
El problema trasciende el costo financiero. La investigación advierte que los pagos frecuentes pueden reducir la capacidad de los comerciantes para reponer inventarios, cancelar salarios, cubrir arriendos o mantener su capital de trabajo.
En los establecimientos que dependen de ventas diarias, una parte de la recaudación termina comprometida con el prestamista antes de cubrir las necesidades operativas, lo que puede perpetuar la dependencia de nuevos créditos.
Las estadísticas de la Fiscalía General del Estado, recogidas en un informe del Observatorio Ecuatoriano del Crimen Organizado (OECO), muestran que entre 2019 y 2025 se registraron 1.933 noticias del delito vinculadas con usura. En 2025 se contabilizaron 308 reportes, aproximadamente un 2% menos que en 2019. Sin embargo, los registros no muestran una disminución sostenida, pues las variaciones anuales presentan aumentos y reducciones que impiden identificar una tendencia estable.
La evolución reciente refleja ese comportamiento irregular. En 2023 se registraron 246 noticias del delito de usura, mientras que en 2024 la cifra ascendió a 371, el valor más alto de los años mencionados. Para 2025 se redujo a 308, lo que representa 63 registros menos que el año anterior, pero 62 más que en 2023. Estos datos corresponden a hechos reportados ante la Fiscalía y no necesariamente a sentencias condenatorias ni al universo total de préstamos ilegales existentes en Ecuador.
El análisis territorial evidencia una fuerte concentración en la Sierra Centro. Durante 2025, Tungurahua reunió el 29% de las noticias del delito de usura, seguida de Pichincha, con el 12,7%; Guayas y Chimborazo, con el 12% cada una; y Loja, con el 6%.
En conjunto, estas cinco provincias concentraron alrededor del 71,7% de los registros nacionales. El informe señala que 21 de las 24 provincias ecuatorianas reportaron al menos un caso de este delito.
La concentración resulta todavía más visible cuando se consideran las tasas poblacionales. Tungurahua encabezó la lista nacional con 15,5 noticias del delito de usura por cada 100.000 habitantes, seguida de Chimborazo, con 7,6, y Loja, con 3,6. A escala cantonal, 63 de los 221 cantones registraron al menos una denuncia durante 2025. Ambato ocupó el primer lugar, con 80 reportes, mientras que Quito apareció en segundo lugar, con 39.
En el ámbito jurídico, el artículo 309 del Código Orgánico Integral Penal (COIP) tipifica la usura como el otorgamiento directo o indirecto de préstamos con intereses superiores a los permitidos por la ley. La sanción establecida es de cinco a siete años de privación de libertad. Cuando el perjuicio afecta a más de cinco personas, la pena aumenta a un rango de siete a diez años, debido a la mayor cantidad de víctimas involucradas.
La misma disposición establece una pena de cinco a siete años para quienes simulen la existencia de un negocio jurídico con el propósito de ocultar un préstamo usurario. Asimismo, contempla la devolución a las víctimas de los bienes hipotecados o entregados en prenda y la restitución de los valores cobrados ilegalmente.
Esta regulación permite sancionar tanto las operaciones usurarias directas como aquellas encubiertas mediante contratos u otros mecanismos aparentemente legales.
En términos de seguridad, la investigación de Castellanos advierte que determinadas redes de financiamiento informal podrían compartir territorios, mecanismos de cobro y segmentos de clientes con actividades criminales.
El análisis menciona posibles conexiones con extorsión, cobros coercitivos y lavado de activos. No obstante, estas coincidencias no significan que todos los préstamos informales constituyan usura ni que todos los prestamistas mantengan vínculos con organizaciones delictivas.
Las extorsiones aumentan cerca del 898% y agravan la vulnerabilidad de los pequeños negocios
La relación entre financiamiento ilícito y violencia también fue examinada por el Observatorio Ecuatoriano del Crimen Organizado, dentro del proyecto Crime-Lab II de la Fundación Panamericana para el Desarrollo, cuyo informe fue difundido en septiembre de 2026. El análisis identifica situaciones en las que comerciantes afectados por extorsiones recurren a préstamos ilegales para mantener sus negocios, quedando expuestos simultáneamente a deudas de alto costo y amenazas criminales.
El fenómeno adquiere especial importancia por el aumento de las extorsiones en Ecuador. De acuerdo con las estadísticas de la Fiscalía recogidas por el Observatorio, las noticias del delito pasaron de 1.616 en 2019 a aproximadamente 16.130 en 2025, un incremento cercano al 898%.
Por su parte, el informe oficial de rendición de cuentas de la Fiscalía registra exactamente 16.129 noticias del delito de extorsión en 2025, equivalentes al 4,7% de los 341.784 hechos penales reportados durante ese año.
La distribución geográfica de este delito muestra una incidencia extendida. Durante 2025, las 24 provincias registraron al menos un caso de extorsión. Guayas acumuló aproximadamente 5.690 denuncias, equivalentes al 35% del total nacional, mientras que Pichincha concentró alrededor del 13%.
Sin embargo, al considerar la cantidad de habitantes, Santa Elena presentó la tasa más alta, con 215,7 noticias del delito por cada 100.000 personas, seguida de El Oro, con 206, y Esmeraldas, con 194.
La expansión también alcanza al territorio cantonal. Según los registros de Fiscalía analizados por el Observatorio, 189 de los 221 cantones ecuatorianos presentaron al menos una noticia del delito de extorsión en 2025, equivalente a cerca del 85,5% del país. Guayaquil concentró 4.112 registros, mientras que Las Naves, en la provincia de Bolívar, presentó la tasa más elevada, con 381,1 denuncias por cada 100.000 habitantes.
El artículo 185 del COIP sanciona la extorsión cuando una persona exige u obliga a otra, mediante violencia o intimidación, a realizar pagos, entregar bienes o ejecutar actos que perjudiquen su patrimonio o el de terceros.
La pena básica es de tres a cinco años de privación de libertad, pero puede incrementarse según las circunstancias agravantes establecidas en la normativa. El delito puede ejecutarse mediante amenazas presenciales, medios digitales y otros mecanismos de intimidación.
El informe del Observatorio describe un posible ciclo de revictimización en el que comerciantes obligados a pagar las denominadas vacunas recurren a créditos informales para mantener abiertos sus establecimientos.
En determinados escenarios, los recursos destinados a cancelar las extorsiones generan nuevas deudas, mientras las obligaciones con los prestamistas limitan las posibilidades de recuperación económica. El resultado puede ser una mayor vulnerabilidad financiera y una exposición prolongada a formas de intimidación.
Frente a este escenario, el estudio de Castellanos plantea que combatir el chulco requiere actuar tanto sobre las operaciones ilegales como sobre las condiciones económicas que empujan a los emprendedores hacia ese mercado.
Ampliar la inclusión financiera, revisar las políticas de acceso al crédito y fortalecer las alternativas reguladas aparecen entre los desafíos identificados. La estimación de USD 2.486 millones anuales en intereses evidencia el costo potencial de la exclusión financiera, mientras que las estadísticas de la Fiscalía muestran la dimensión territorial y delictiva de un problema que combina endeudamiento, fragilidad empresarial e inseguridad. (I)
